会社を辞めると、年金は自分で払うことになります。ただ、いくら払うのか、どこで手続きするのかは、辞める前にはなかなか分からないところです。
- 国民年金の切り替え手続きと持ち物
- 実際に払った金額と会社員時代との差
- 一括払いでいくら安くなったか
- 免除を使わなかった理由と制度の誤解
- 付加年金とiDeCoを選ばなかった判断
結論からお伝えします。私が1年目に払う国民年金は合計21万1860円でした。一括で払ったので、毎月払うより3180円安くなっています。
そして住民税と国民健康保険を合わせると、退職後1年目に自分で払う税金と社会保険は約86万円になりました。この金額は、辞める前にはまったく想像していませんでした。
この記事では、手続きの中身から実際の金額、そして私が免除を使わなかった理由まで書きます。そのとき私が制度を誤解していたことも、正直にお伝えします。
退職後の国民年金の手続き
まず手続きからお話しします。会社を辞めると、厚生年金から国民年金に切り替える必要があります。
会社員のあいだは、会社が年金の手続きをしてくれていました。退職するとそれがなくなるので、自分で窓口に行かなければなりません。私の場合、身構えていたほど大変ではありませんでした。ただし期限があるので、そこだけは注意が必要です。
市役所の窓口で健康保険と同時に
私は市役所の窓口で手続きしました。年金事務所ではありません。
そして国民健康保険の手続きと同じ日に、同じ窓口でまとめて済ませました。2か所に行く必要はなく、一度の来庁で両方が終わっています。
持って行った4つのもの
窓口に持って行ったのは次のものです。
- 筆記用具
- 身分証明書
- 年金手帳
- 厚生年金保険資格取得喪失証明書
最後の証明書は、退職するときに会社から受け取ったものです。会社によって書類の名前は違うことがあるので、退職時に渡された封筒はすべて残しておくと安心できます。
届出の期限は14日以内
国民年金への切り替えは、退職日の翌日から14日以内に届け出ることになっています。
私は退職後すぐに動いたので、期限を気にせずに済みました。手続きを終えてから1週間以内に納付書が届いています。金額を早く知りたい方は、早めに窓口へ行くのがおすすめです。
退職後の国民年金はいくらか
ここからは金額の話です。国民年金の保険料は、収入に関係なく全員が同じ額になっています。
会社員のときの厚生年金は給料に応じて決まっていたので、この点が大きく違います。収入が多い人も少ない人も同じ金額を払う仕組みです。私のように退職して収入が減った人間にとっては、ここが重く感じるところでした。
令和8年度は月1万7920円
令和8年度の国民年金保険料は、月17,920円です。翌年度の令和9年度は月18,290円になることが決まっています。
毎年少しずつ変わるので、辞める時期によって金額も変わります。調べるときは、年度をあわせて確認してください。
実際に払ったのは年21万1860円
私が払った内訳はこうなりました。令和8年4月分の17,920円と、5月から翌年3月までの11か月分をまとめた193,940円です。
合わせて211,860円になります。退職した年度の途中からの加入だったため、4月分だけが単独で残る形になりました。
会社員時代は月4万260円だった
会社員のとき、給料から引かれていた厚生年金保険料は月40,260円でした。これは会社と半分ずつ負担したうちの、自分の負担分です。
国民年金は月17,920円ですから、自分が払う額だけを見れば月22,340円ほど下がりました。ここだけ切り取ると、負担が軽くなったように見えます。
年金に納められる額は5分の1以下
ところが、実際は逆でした。会社員のときは会社も同じ40,260円を負担していたので、年金制度には毎月80,520円が納められていたことになります。
いま納めているのは月17,920円だけです。金額でいえば5分の1以下になりました。しかも会社員が払う厚生年金保険料には基礎年金の分も含まれているため、当時は基礎年金と厚生年金の2階建てを積み上げていたことになります。
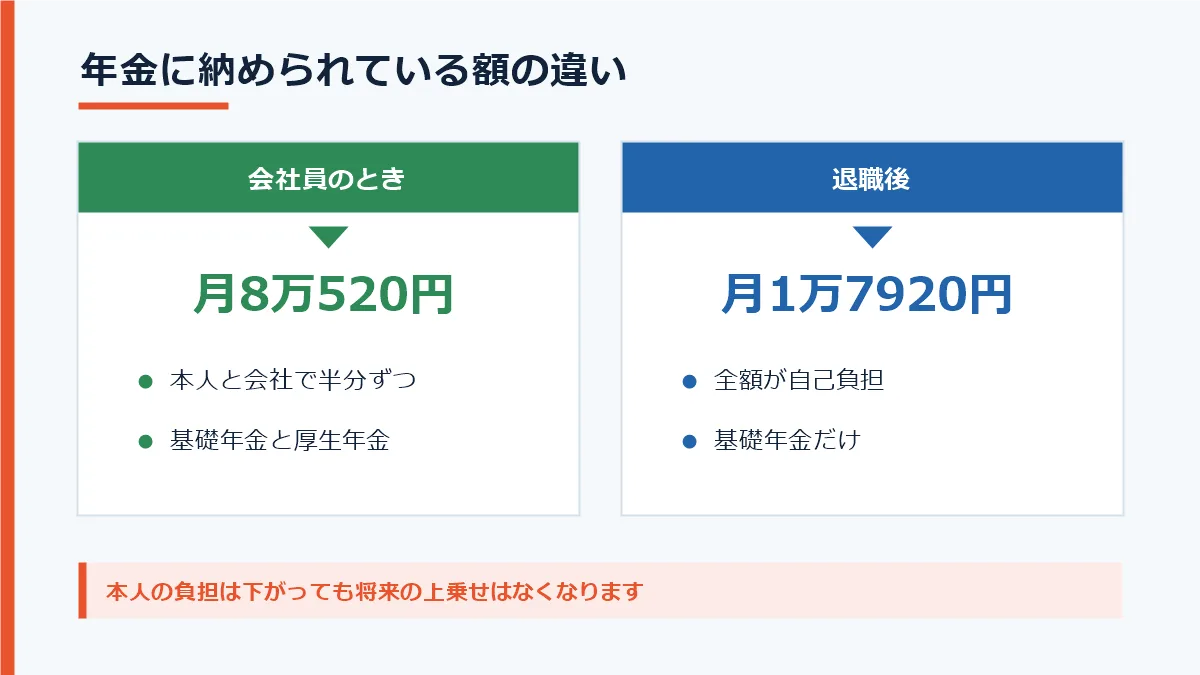
国民年金だけになると、積み上がるのは1階部分だけです。令和8年度の老齢基礎年金は、40年間納めて満額で月70,608円と決められています。
ただし、これまで納めた厚生年金が消えるわけではありません。会社員だった期間の分は、将来の上乗せとして残ります。減るのは、これから積み上がるはずだった分です。
税金と社会保険で年86万円
ここで、これまでに書いてきた金額を並べます。住民税が223,700円、国民健康保険が427,800円、国民年金が211,860円です。
合計すると863,360円になります。制度ごとに年度の区切りは少しずつ違うので厳密な同一年度の比較ではありませんが、退職後1年目に自分の財布から出ていくお金として、この規模になりました。
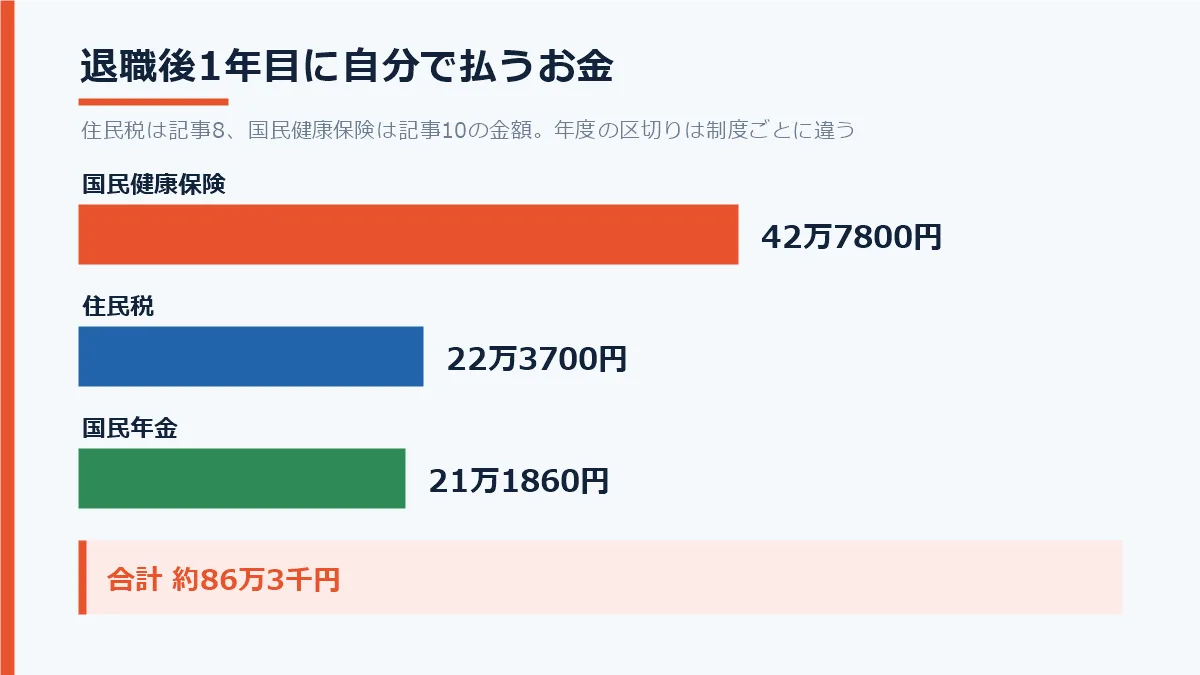
ひとつ正直に書いておきます。会社員のときの天引きは、厚生年金と健康保険と住民税で月88,312円でした。退職後の月あたりの負担は72,225円ですから、金額そのものはむしろ下がっています。
それでも重く感じるのは、収入が大きく減っているからです。会社員時代の家計と貯金の減り方は脱サラ半年で貯金は150万円減るにまとめました。
一括払いで3180円安くなった
次は支払い方です。国民年金にはまとめて払うと安くなる仕組みがあります。
これは前納と呼ばれるものです。6か月分、1年分、2年分をまとめて納めると、その分だけ割引されます。私は届いた納付書を見て一括を選びました。会社員のときにはなかった選択肢なので、少し新鮮でもありました。
納付書には月払いと一括の両方
届いた納付書には、毎月払う分の用紙と、まとめて払う分の用紙が両方入っていました。どちらを使ってもよい形です。
支払いはスマホで済ませました。納付書のバーコードを読み取るだけなので、窓口に行く必要はありません。
11か月分で3180円の割引
私が一括で払ったのは、令和8年5月から令和9年3月までの11か月分です。
毎月払った場合は17,920円 × 11か月で197,120円になります。実際に払ったのは193,940円ですから、差額の3,180円が割引という計算です。
口座振替ならもっと安くなる
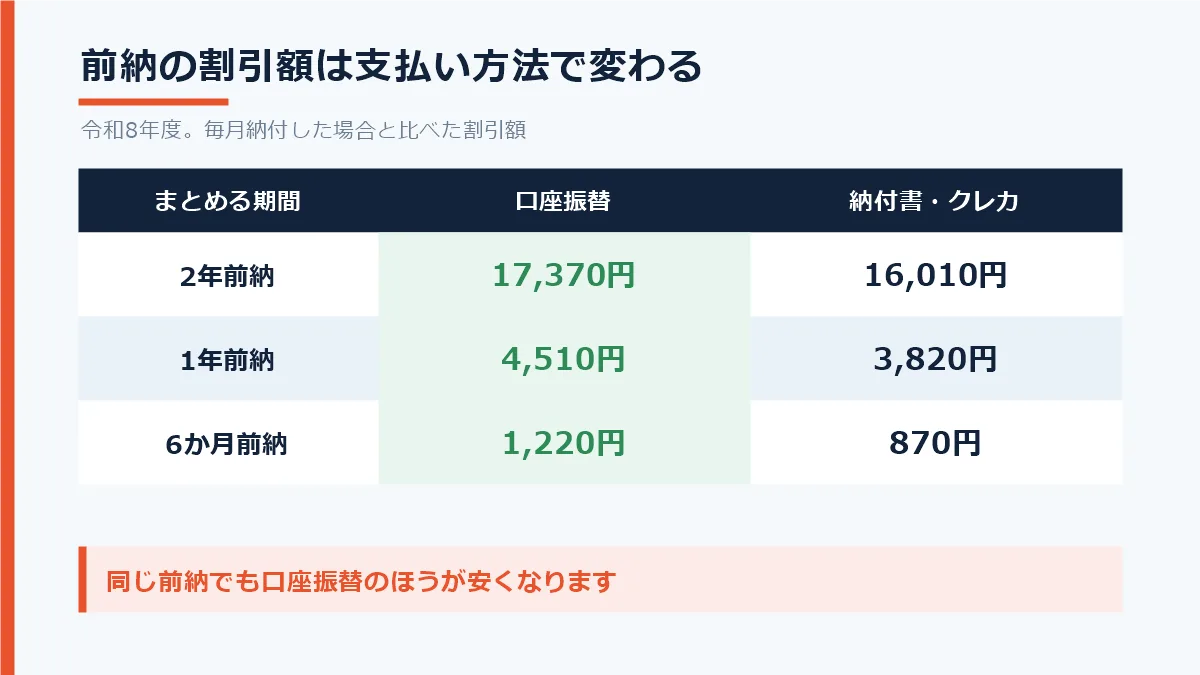
ここは私の失敗というほどではありませんが、知っておくとよい点です。前納の割引額は、支払い方法によって変わります。
納付書やクレジットカードで払う場合、2年前納の割引は16,010円、1年前納は3,820円です。これが口座振替になると、2年前納で17,370円、1年前納で4,510円に増えます。同じ前納でも口座振替のほうが安いということです。
会社員時代に選べなかった支払い方
払い終えてから、ひとつ思ったことがあります。一括のほうが安くなるのなら、会社員のときにもそういう選び方があってよかったのではないか、ということです。
会社員のあいだは、給料からの毎月の天引きしかありませんでした。金額を意識する機会も、払い方を選ぶ機会もありません。自分で払うようになって初めて、選べることを知りました。
免除を使わなかった理由
ここは、この記事でいちばん書いておきたい部分です。私は免除を使いませんでした。そして当時、制度を誤解していました。
窓口で説明を聞き、検討したうえで申請していません。判断そのものは今も変えるつもりはないのですが、理由の一部が間違った理解にもとづいていました。同じ誤解をしている方がいるかもしれないので、正確なところを書きます。
退職者は前年の所得を0円で審査
まず知っておきたいのが、退職した人向けの特例です。国民年金の免除は前年の所得で審査されますが、退職や失業を理由にする場合は、その人の前年の所得を0円として扱ってもらえます。
会社員時代の所得が高くても、免除が通る可能性があるということです。ただし世帯主や配偶者の所得は審査の対象に残るため、必ず通るわけではありません。
全額免除でも年金は半分もらえる
私が誤解していたのはここです。当時は「免除してもらっても、後で払うなら意味がない」と考えていました。
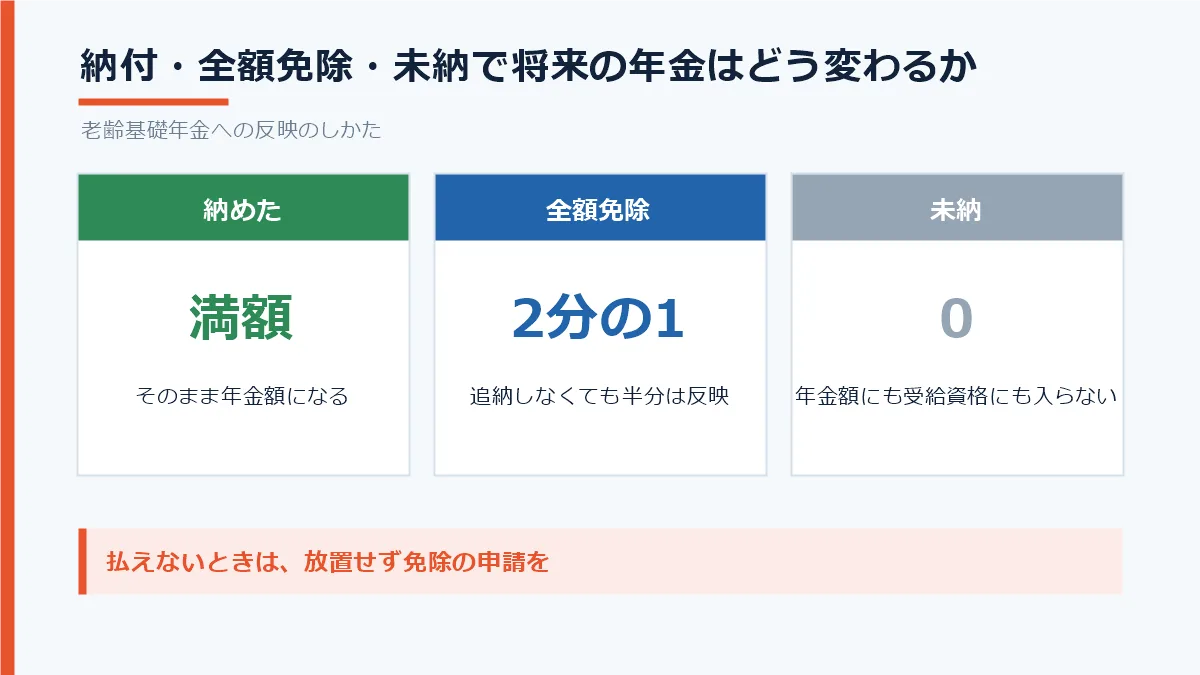
実際は違いました。全額免除を受けた期間は、追納しなくても年金額の2分の1が反映されます。国が半分を負担しているためです。払わずに放っておく未納とは、扱いがまったく違います。
さらに、余裕ができたときには10年以内なら追納できます。追納すれば満額に戻ります。私も大学生のときの期間がありましたが、そちらはすでに納め終えました。
半額より満額を選んだ
では、正しく理解していたら免除を使ったかというと、おそらく使いませんでした。
半分しか反映されないのであれば、払って満額を受け取るほうがいいと考えたからです。結論は同じでも、知って選ぶのと知らずに選ぶのはまったく違います。もし貯金が底をつきそうなら、私は迷わず免除を申請すると思います。
付加年金を選ばなかった理由
国民年金には、将来の受取額を増やす仕組みもあります。私はどれも使っていません。
窓口で付加年金の説明を受け、その場で初めて制度を知りました。条件だけ見れば悪い話ではありません。それでも申し込まなかったのは、年金という制度そのものへの見方が理由でした。ここは人によって判断が分かれるところだと思います。
月400円で2年で元が取れる制度
付加年金は、国民年金保険料に月400円を上乗せして納める仕組みです。
将来受け取る額は、年200円に納めた月数をかけた金額になります。単純に計算すると、受け取り始めてから2年で元が取れることになります。数字だけ見れば効率のよい制度です。
受け取れるか分からないという不安
それでも申し込まなかった理由は、自分が受け取る年齢になったときに、きちんと支払われるのかが分からないからです。
これは制度の欠陥を指摘したいわけではありません。確実に分かることにお金を使いたかった、という個人的な感覚です。
退職前から続けているNISAを優先
代わりに選んだのがNISAです。これは退職する前から続けていました。
同じ金額を回すなら、自分で管理できるほうがいいと考えています。もちろん元本が保証されるわけではありませんし、これが正解だと言うつもりもありません。
iDeCoは引き出せないのが理由
iDeCoも検討しましたが、使っていません。理由は、原則として退職まで引き出せないことです。
貯金を切り崩しながら生活している今の状況では、動かせないお金を増やすのが怖いというのが正直なところです。国民年金基金についても、内容を十分に理解できなかったため見送りました。
退職後の国民年金のよくある質問
ここでは、私が手続きの前後で気になったことをまとめます。金額は年度によって変わりますので、最新の額は日本年金機構か市区町村の窓口で確認してください。
気になる項目だけでも目を通してみてください。
退職後の国民年金はいくらですか
令和8年度は月17,920円です。令和9年度は月18,290円になります。厚生年金と違い、収入に関係なく全員が同じ額を払います。1年分では21万円前後とみておくとよいと思います。
手続きはどこでいつまでにしますか
市区町村の窓口で、退職日の翌日から14日以内に届け出ます。国民健康保険の手続きと同じ窓口でまとめてできる自治体もあります。私は同じ日に両方を済ませました。
一括で払うとどれくらい安くなりますか
支払い方法と期間によります。納付書やクレジットカードなら2年前納で16,010円、1年前納で3,820円の割引です。口座振替にするとそれぞれ17,370円、4,510円に増えます。私は11か月分の一括で3,180円安くなりました。
収入がないときは免除を使うべきですか
一概には言えませんが、生活が苦しいなら申請を検討する価値はあります。退職を理由にする場合は前年の所得を0円として審査してもらえるため、会社員時代の収入が高くても通る可能性があります。まずは窓口で相談してみてください。
免除と未納は何が違いますか
大きく違います。全額免除の期間は、追納しなくても年金額の2分の1が反映されます。未納は年金額に反映されず、受給資格の期間にも入りません。払えないときに黙って放置するのと、申請して免除を受けるのとでは、将来の金額が変わります。
付加年金は入ったほうがいいですか
数字の上では効率のよい制度です。月400円で、受け取り始めてから2年で元が取れる計算になります。私は将来の受け取りに不安があるため見送りましたが、これは判断が分かれるところだと思います。なお国民年金基金に入っている場合は、付加年金を同時に使うことはできません。
まとめ
退職後の国民年金について、手続きと金額を振り返ります。
- 手続きは市区町村の窓口で14日以内
- 令和8年度の保険料は月1万7920円
- 1年目に払ったのは合計21万1860円
- 一括払いで3180円の割引
- 全額免除でも年金額の半分は反映される
- 税金と社会保険の合計は年約86万円
年金は、辞めるまでまったく意識していませんでした。給料から引かれていた40,260円という数字も、退職して明細を見返すまで知らなかったくらいです。
これから辞める方に一つだけお伝えするなら、払う金額より先に、選べる制度を知っておいてください。一括払いの割引も、退職者向けの特例免除も、知らなければ選べません。私は免除の仕組みを誤解したまま判断していました。
同じ「退職後に自分で払うお金」として、退職後の住民税は1回6万6千円と退職後の健康保険は任意継続と国保どっちも書いています。3つを合わせて読むと、辞めたあとに必要な金額がひと通り見えるはずです。なお、厚生年金の加入期間が将来どう効いてくるのかは、まだ確認できていません。年金事務所で聞いたうえで、分かったことは生命保険はいらないと解約した私の見落としとあわせて書き足していきます。
配偶者の社会保険の扶養に入ることが認められ、国民年金の第3号被保険者になりました。保険料は0円になり、前納していた分のうち使っていない期間は還付されます。将来受け取る基礎年金の額は変わりません。その経緯は開業届を出しても扶養に入れるにまとめました。
コメント