開業届を出したら、もう家族の扶養には入れない。私は7か月のあいだ、そう思い込んでいました。
- 開業届を出しても扶養に入れる理由
- 年収130万円未満という基準の中身
- 自営業の収入の数え方にある落とし穴
- 国民年金が第3号になると起きること
- 認定後に自分で動く2つの手続き
結論から書きます。私は2026年7月13日付で、配偶者の社会保険の扶養に入ることが認められました。国民健康保険と国民年金で毎月およそ53,000円、年間で約64万円の自己負担が、これでゼロになります。
気づいたのは2026年10月2日でした。会社を辞めたのは3月なので、7か月かかっています。この遅れの分だけ、戻ってくるお金は十数万円減りました。
制度の名前も要件も、調べれば出てくる話です。それでも私は見落としていました。同じ見落としをしてほしくないので、気づいた経緯と手続きをそのまま書きます。
7か月気づかなかった理由
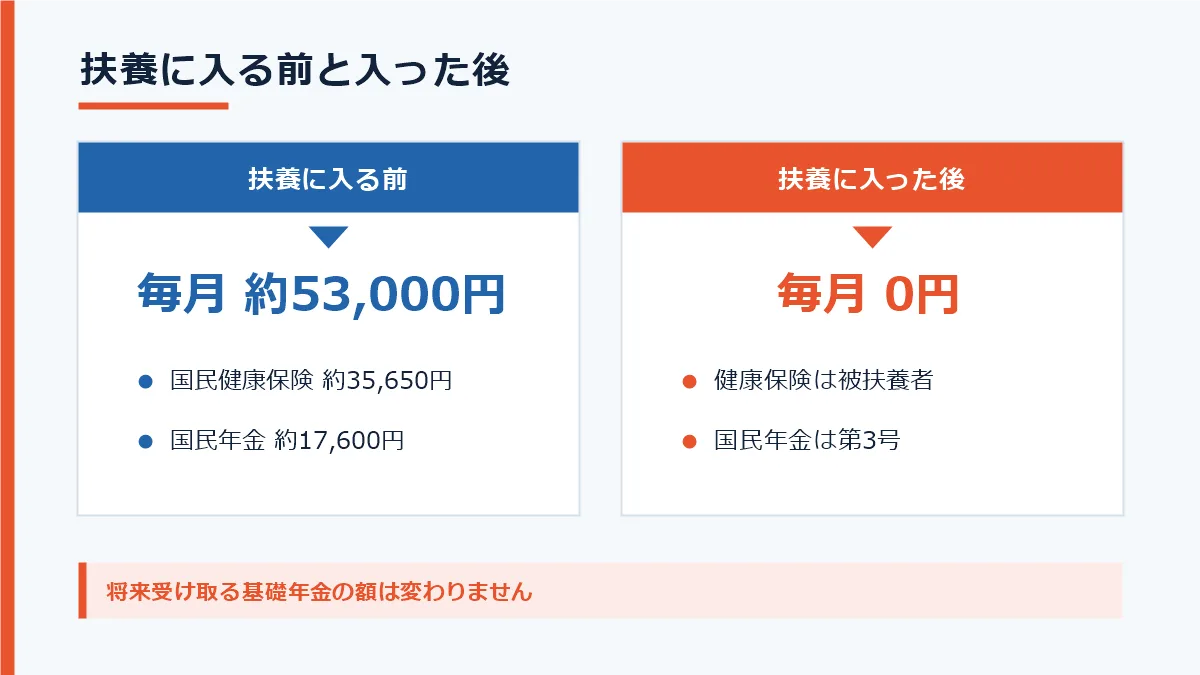
まず、私が何を払っていたのかを書きます。退職後は国民健康保険と国民年金の両方を自分で納める立場になり、合計すると毎月53,000円ほどでした。収入がほとんど立っていない時期の53,000円は、かなり重い金額です。それでも私は「個人事業主だから当然」と受け止めていました。疑いもしなかったことが、7か月という遅れになりました。
毎月53,000円の自己負担
内訳は次のとおりです。令和8年度の国民健康保険が年427,800円で、月に直すと約35,650円。国民年金は前納で193,940円を払っていて、こちらは月あたり約17,600円になります。
| 項目 | 月あたり |
|---|---|
| 国民健康保険 | 約35,650円 |
| 国民年金(前納) | 約17,600円 |
| 合計 | 約53,000円 |
それぞれの金額をどう決めたかは、退職後の健康保険は任意継続と国保どっちと退職後の国民年金は年21万円に書きました。どちらも悩んで決めた金額です。その両方が、扶養に入れば必要なくなります。
開業届を出したという思い込み
私が勘違いしていたのは、開業届の重さでした。事業を始める届けを税務署に出したのだから、もう「自分で社会保険料を払う人」に分類されたのだと考えていたのです。
実際には、開業届を出したこと自体は扶養の判定に関係ありません。見られているのは収入の見込みだけです。開業届の提出先は税務署で、扶養を判断するのは健康保険の保険者。そもそも別の話でした。
開業届を出した日の流れは開業届の出し方は10分で終わるにまとめています。手続き自体は10分で終わりましたが、そのあとに付いてくる話を私は把握できていませんでした。
1か月あたり約5万円の差
この件で一番こたえたのは、気づくのが遅れた分がそのまま金額になることです。月53,000円の負担が消えるということは、気づくのが1か月遅れるたびに約5万円を損することになります。
私の場合は7月13日が扶養に入れる最初の日で、気づいたのが10月2日。2か月以上を無駄にしました。幸い7月13日まで遡って認定されましたが、遡れるかどうかは最初から約束されていたわけではありません。
だからこの記事は、得をした話ではありません。7か月分の授業料を払った話として読んでもらえればと思います。
扶養に入れる条件
次に、どういう人が扶養に入れるのかを整理します。配偶者が会社員や公務員で厚生年金に加入している場合、その配偶者の健康保険の被扶養者になれる仕組みがあります。判断の軸になるのは収入です。私が加入先として確認したのは協会けんぽで、ここでは年収130万円未満という線が引かれています。以下は協会けんぽの基準で書きますので、健康保険組合の場合は独自の上乗せがないか必ず確認してください。
開業届の提出は無関係
くり返しになりますが、開業届を出していても扶養には入れます。厚生労働省が在宅ワーカー向けに出している資料にも、本人の収入が130万円未満で配偶者の年収の半分未満であれば、配偶者が加入する健康保険の被扶養者として医療が受けられると書かれています。
個人事業主は国民健康保険しか選べない、という説明を載せているサイトもあります。ただ公的な資料を読む限り、収入が基準の中に収まっていれば扶養に入れる余地があります。私自身がその通りに認定されました。
ここで大事なのは、自分で判断しないことだと思います。最終的に決めるのは保険者です。該当しそうだと思ったら、配偶者の勤務先か保険者に聞くのが早いです。
年収130万円未満という基準
協会けんぽの要件は、年間収入が130万円未満であること。そして同居している場合は、被保険者の年間収入の半分未満であることです。60歳以上の方や障害厚生年金を受けられる程度の障害がある方は、130万円ではなく180万円が基準になります。
| 条件 | 内容 |
|---|---|
| 年間収入 | 130万円未満(60歳以上は180万円未満) |
| 同居の場合 | 被保険者の年間収入の半分未満 |
| 見るのはいつの収入か | 認定日以降の1年間の見込み額 |
見落としやすいのが3行目です。この130万円は、去年いくら稼いだかではありません。これから1年間でいくら入る見込みかで判定されます。前年に会社員として普通に給与をもらっていた人でも、辞めたあとの見込みで判断してもらえるわけです。私も1月から3月までは給与がありましたが、そこは問題になりませんでした。
失業給付の受給中は対象外
ひとつ注意点があります。失業給付のうち基本手当を受け取っている間は、日額が3,612円以上だと扶養に入れません。130万円を360日で割ると約3,611円になるためで、この額を超える給付は「それだけの収入がある」と見なされる扱いです。
裏を返せば、受給が終われば入れます。私の場合、基本手当の最終支給日が2026年7月12日で、開業日は7月13日。失業給付が終わった翌日が、扶養に入れる最初の日でした。
失業給付と開業届の順番については失業保険と開業届の正しい順番に書いています。この順番を間違えると受け取れるお金が変わるので、辞める前に読んでおく価値はあると思います。
自営業の収入の数え方
ここが一番の落とし穴でした。130万円という数字は分かりやすいのですが、自営業の場合「何を引いた後の130万円なのか」で結論が変わります。確定申告で使う所得の計算と、社会保険の判定で使う計算は別物です。同じ売上でも、社会保険の判定では金額が大きく出ます。節税のために積み上げた控除が、ここでは効かないからです。
引けるのは直接的な経費だけ
社会保険の判定で売上から引けるのは、その収入を得るために直接かかった経費だけだとされています。仕入れや外注費のように、売上と直接ひもづく支出です。
税金の計算では認められる経費でも、社会保険では認められない場合があります。つまり税務署に出す所得よりも、社会保険で見られる金額のほうが大きくなるわけです。ここを同じだと思っていると、気づかないうちに基準を超えてしまいます。
なお、この扱いは税理士の回答や解説記事で確認した内容です。協会けんぽの公式文書までは私も確認できていません。実際の判定は保険者が行いますので、ぎりぎりの金額になりそうな方は事前に問い合わせてください。
青色申告特別控除は引けない
青色申告をしていると、最大65万円の特別控除が使えます。帳簿をきちんと付けた人へのご褒美のような制度で、私もこれを目指して準備を進めてきました。
ところがこの65万円は、扶養の判定では引けません。税金の計算のための控除であって、実際に出ていったお金ではないからです。130万円の基準に対して、65万円の余裕があるつもりでいると危ないことになります。
青色申告の控除の中身については開業届の出し方は10分で終わるでも触れました。控除を取るための条件と、扶養を外れないための条件は、まったく別の方向を向いています。
減価償却費も引けない
同じ理由で、減価償却費も引けないとされています。パソコンやカメラを買った費用を数年に分けて経費にする処理ですが、その年に現金が出ているわけではありません。
動画編集の機材をそろえた年などは、減価償却費が大きくなりがちです。税金は下がっても、社会保険の判定額は下がらない。機材を買った年ほど、この差が開きます。
整理すると、売上が130万円に近づいてきたら、引けるのは直接的な経費だけという前提で計算する必要があります。私はまだその段階にありませんが、売上が月8万円を超えたら確認するつもりでいます。
国民年金は第3号になる
扶養に入ると、健康保険だけでなく国民年金の立場も変わります。自分で納める第1号被保険者から、配偶者に扶養される第3号被保険者に切り替わる形です。私がここで一番気にしたのは、保険料を払わなくなることで将来の年金が減らないのかという点でした。結論から言うと、減りません。確認した内容を順番に書きます。
保険料は0円になる
第3号被保険者になると、国民年金の保険料は0円です。配偶者の勤務先が代わりに納めてくれるわけでもなく、制度としてそもそも徴収されません。
| 時期 | 種別 | 保険料 | 将来の年金 |
|---|---|---|---|
| 会社員時代 | 第2号 | 給与から天引き | 基礎年金+厚生年金 |
| 退職後 | 第1号 | 月17,920円を自己負担 | 基礎年金のみ |
| 扶養に入ると | 第3号 | 0円 | 基礎年金のみ |
私は保険料を前納していたので、払いすぎた分は後から戻ってきます。前納していた人も損にはなりません。その手続きは後半に書きます。
将来の年金は減らない
ここが一番知りたかった部分です。第3号被保険者の期間は「保険料納付済期間」として扱われます。自分で保険料を払った第1号の期間と、将来受け取る基礎年金の額は同じです。
つまり第1号から第3号に変えて、将来の年金が減ることは1円もありません。厚生年金の部分が増えないのは確かですが、それは第1号で払い続けても同じこと。扶養に入ったことによる損ではありません。
会社員だった10年半の厚生年金の記録も、もちろん消えません。報酬比例部分として、65歳から一生受け取れる分です。年金の全体像は退職後の国民年金は年21万円に書きました。
届出は2年前まで遡れる
第3号の届出を忘れていた場合、気づいた時点で届け出れば2年前まで遡って第3号の期間として扱われます。遡った期間について、後から保険料を納める必要もありません。
ただし2年より前は、原則として未納期間になってしまいます。特例の届出で救済される仕組みもありますが、適用されるかはケースによって違います。気づいたら早めに動いたほうが確実です。
なお健康保険のほうは、どこまで遡れるかが保険者の判断になります。原則は届出をした日からです。私の場合は7月13日まで遡って認められましたが、これは最初から保証されていたものではありませんでした。
認定までにやったこと
ここからは実際の手続きです。健康保険の被扶養者の届けと国民年金第3号の届けは1枚の用紙にまとまっていて、配偶者の勤務先を通して提出する形になります。自分で年金事務所に持ち込む手続きではありません。私が動いたのは、必要な書類をそろえる部分だけでした。10月3日に依頼して、10月20日に通知書が届くまで、17日間かかりました。
勤務先を通した書類の提出
扶養に入るときに出すのは「健康保険被扶養者(異動)届 兼 国民年金第3号被保険者関係届」という用紙です。名前が長いですが、この1枚で健康保険と国民年金の両方が処理されます。
この届けは配偶者の勤務先が提出します。本人が直接出すものではないため、まず配偶者の勤務先に話を通す必要があります。ここで気になったのが、人数が増えると会社の負担が増えるのではという点でした。
調べた結果、心配はいりませんでした。健康保険料と厚生年金保険料は標準報酬月額だけで決まるため、被扶養者が何人増えても会社の保険料は変わりません。遠慮する理由はなかったわけです。
月次損益表の提出
手続きの途中で、月ごとの売上と経費を書いた損益表の提出を求められました。自営業の場合、本来は直近の確定申告書の写しで収入を確認します。ただ私は開業1年目で、確定申告書がまだ存在しません。
そこで指定の様式に、月ごとの売上を記入して提出しました。開業1年目は確定申告書がなくても手続きできます。ここで止まってしまう人は多そうなので、覚えておくと役に立つと思います。
私が記入したのは、実際に支払いが確定した案件だけです。入金の記録をそのまま並べただけなので、作業自体は30分ほどで終わりました。帳簿が整っていなくても出せます。
7月13日付での認定
10月20日、健康保険被扶養者(異動)決定通知書が届きました。日付は7月13日付。失業給付が終わった翌日まで遡って、協会けんぽの被扶養者と国民年金第3号被保険者になった形です。
ここまでの日程を並べると、こうなります。
| 日付 | できごと |
|---|---|
| 2026年7月12日 | 失業給付(基本手当)の最終支給 |
| 2026年7月13日 | 開業日。扶養に入れる最初の日 |
| 2026年10月2日 | 扶養に入れると気づく |
| 2026年10月3日 | 手続きを依頼 |
| 2026年10月16日 | 月次損益表を提出 |
| 2026年10月20日 | 7月13日付で認定 |
依頼から認定まで、17日間でした。気づいてから動き出せば、1か月もかからない手続きだったことになります。7か月の遅れは、手続きの重さではなく私の無知が原因でした。
自分で動く2つの手続き
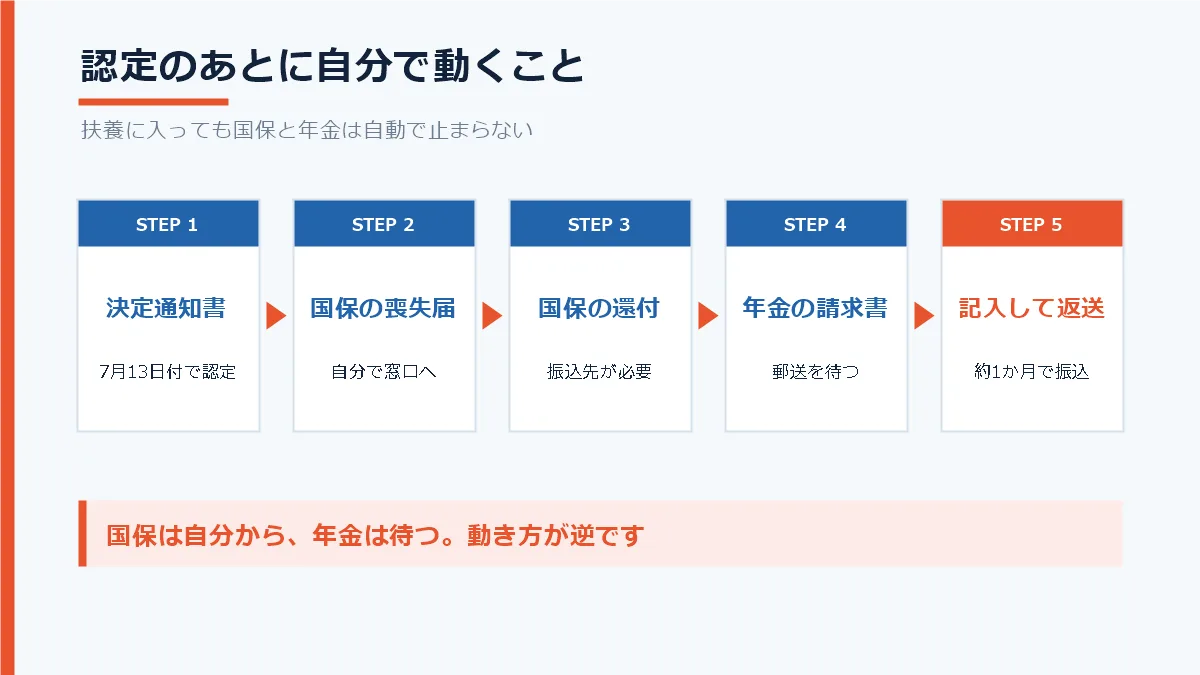
そして、ここが本題かもしれません。扶養に入ったからといって、国民健康保険も国民年金も自動では止まりません。認定の通知が届いた後、自分で動かないと誰も代わりにやってくれない手続きが2つあります。放っておくと国保の請求だけが続き、払いすぎたお金も戻ってこない。私が今やっているのはこの部分です。
国民健康保険の資格喪失届
市区町村の窓口に、国民健康保険をやめる届けを出します。自治体の案内にも、保険の切り替えが自動で行われることはないと明記されています。出さないかぎり国保の請求は止まりません。
期限の目安は14日以内です。遅れると時効の関係で払いすぎた保険料が戻らなくなる例も案内されています。私は通知書が届いた翌日に電話で持ち物を確認しました。持っていくものはこのあたりです。
- 被扶養者の決定通知書
- 今まで使っていた国民健康保険証
- 本人確認書類とマイナンバー
- 還付金の振込先が分かるもの
- 印鑑
忘れやすいのが振込先の口座です。払いすぎた保険料は口座に戻ってくるため、通帳やキャッシュカードがないと手続きが途中で止まります。
国民年金の前納分の還付
国民年金のほうは、自分から請求に行く必要がありません。日本年金機構から「国民年金保険料還付請求書」が数か月後に自動で郵送されてきます。届いたら記入して返送し、受付から1か月ほどで振り込まれる流れです。
つまり国保は自分から行く、年金は待つ。動き方が逆なので、混同しないようにしてください。年金も窓口に行かなければと思い込むと、無駄足になります。
とはいえ放置もできません。半年経っても請求書が届かない場合は、管轄の年金事務所に問い合わせるつもりです。前納した193,940円のうち、使っていない期間の分が戻ってきます。
遡ると発生する医療費の精算
最後に、遡って認定されたときだけ発生する作業があります。7月13日に遡って国保の資格が消えるため、それ以降に国保証で受診した分は「本来は協会けんぽが負担すべき医療費」になります。私の場合は9月9日の歯科の定期検診が1件該当しました。
流れとしては、いったん市区町村に7割分を返し、その領収証書を使って協会けんぽに療養費として請求し直します。手間はかかりますが、最終的な自己負担が3割のまま変わることはありません。一時的な立て替えだけです。
なお「保険者間調整」という仕組みがあり、本人が立て替えずに保険者同士で精算できる場合もあります。使えるかは市区町村次第なので、資格喪失届を出すときに窓口で聞いてみるのが良さそうです。この手間を理由に遡及をあきらめるのは、金額を比べると明らかに損になります。
扶養に入るデメリット
良いことばかり書いてきましたが、代わりに失うものもあります。年64万円の負担がなくなるのは大きい一方で、これから稼いでいこうとする立場には合わない部分も出てきます。私自身、どこかの時点でこの扶養から出ていくことになります。そのときに慌てないよう、分かっているデメリットを並べておきます。
130万円の壁ができる
一番大きいのはこれです。売上が年130万円を超えると扶養から外れ、国民健康保険と国民年金の負担が戻ってきます。しかも判定では、青色申告特別控除も減価償却費も引けません。
外れるときは自分で届出が必要です。放っておくと遡って資格を取り消され、その間の医療費を請求されるおそれもあります。稼げるようになったら、自分から出ていく手続きをする。これを忘れないようにしないといけません。
私の目標は、この壁を越えて働くことです。年64万円の負担が戻ってくるとしても、それは売上が増えた証拠になります。壁の内側に留まるために仕事を断る、という選択はしないつもりでいます。
iDeCoの上限が下がる
老後の備えとして使えるiDeCoは、立場によって掛けられる上限が変わります。第1号被保険者なら月68,000円まで出せますが、第3号になると月23,000円までです。
とはいえ、今の私に月68,000円を積み立てる余裕はありません。貯金を切り崩している最中なので、上限が下がっても実害がない状態です。余裕のある人にとってはデメリットになる部分だと思います。
家計の実際の数字は脱サラ半年で貯金は150万円減るに公開しています。この家計で上限の話をしても、正直あまり意味がありません。
付加年金に入れない
国民年金に月400円を足すと将来の年金が増える付加年金や、国民年金基金といった制度は、第1号被保険者だけのものです。第3号になると、どちらも対象から外れます。
付加年金は2年で元が取れると言われる、効率の良い制度です。使えなくなるのは惜しいところです。ただ月17,920円の保険料そのものがゼロになる以上、そこを比べる話にはなりません。
整理すると、扶養に入ることは「稼ぎが小さい時期の避難先」だと考えています。一生いる場所ではありません。出ていく前提で入るのが、たぶん正しい使い方です。
よくある質問
最後に、私が調べる過程で疑問に思ったことをまとめます。どれも協会けんぽや日本年金機構、自治体の案内で確認した内容ですが、最終的な判定は加入先の保険者が行います。健康保険組合は独自の基準を持っている場合もありますので、該当しそうな方は必ず自分の加入先に確認してください。
開業届を出すと扶養から外れますか
開業届を出したこと自体では外れません。判定されるのは収入の見込み額です。年間130万円未満で、同居の配偶者の年収の半分未満であれば、個人事業主でも被扶養者として認定される余地があります。私は開業届を出した後に認定されました。
扶養に入ると相手の会社の保険料は上がりますか
上がりません。健康保険料と厚生年金保険料は、被保険者の標準報酬月額だけで決まります。被扶養者が1人増えても2人増えても、会社と本人が納める保険料は変わらない仕組みです。遠慮する必要はないと分かって、気持ちが楽になりました。
失業給付をもらい終わってからでも入れますか
入れます。むしろ基本手当の日額が3,612円以上ある間は入れないので、受給が終わってからが本番です。私は最終支給日の翌日が認定日になりました。受給中に待たされていた人は、終わった時点ですぐ動く価値があります。
第3号になると将来の年金は減りますか
減りません。第3号被保険者の期間は保険料納付済期間として扱われるため、自分で払った第1号の期間と将来の基礎年金は同額です。厚生年金の部分が増えないのは事実ですが、第1号で払い続けた場合も同じです。
国民健康保険は自動でやめられますか
やめられません。市区町村に資格喪失届を出すまで請求は続きます。自治体の案内にも、保険の切り替えが自動で行われることはないと書かれています。払いすぎた分の還付も、この届出が起点になります。14日以内を目安に窓口へ行ってください。
青色申告特別控除は扶養の判定に使えますか
使えないとされています。65万円の特別控除は税金を計算するための制度で、社会保険の判定では引けません。減価償却費も同じ扱いです。所得税の計算で出てくる数字と、扶養の判定で見られる数字は別だと考えたほうが安全です。
扶養に入ると青色申告はやめたほうがいいですか
その必要はないと思います。青色申告は税金の話で、扶養は社会保険の話。両方を同時に続けられます。ただし売上が130万円に近づいてきたら、扶養から外れる前提で資金計画を立て直す必要が出てきます。
まとめ
開業届を出しても配偶者の扶養に入れる、という話を振り返ります。
- 開業届の提出は扶養の判定に関係ない
- 基準は年収130万円未満と配偶者の年収の半分未満
- 判定されるのはこれから1年間の見込み額
- 青色申告特別控除と減価償却費は引けない
- 第3号になっても将来の年金は減らない
- 国保の資格喪失届は自分で出さないと請求が続く
- 年金の前納分は還付請求書の郵送を待つ
私はこの制度に7か月気づかず、戻ってくるお金を十数万円減らしました。制度を知らなかっただけで、です。知らないことは、そのまま金額になって出てきます。
もし今、国民健康保険と国民年金を全額自分で払っていて、配偶者が会社員や公務員として働いているなら、一度調べてみてください。収入の見込みが130万円未満なら、可能性があります。聞く相手は配偶者の勤務先か、加入している保険者です。相談だけならお金はかかりません。
国民健康保険の資格喪失届は、これから窓口に行ってきます。還付の金額が確定したら、実額をこのブログに書きます。保険料をどう決めてきたかは退職後の健康保険は任意継続と国保どっちに残していますので、退職前の方はあわせて読んでみてください。
コメント