会社を辞めたあとの健康保険を、任意継続と国民健康保険のどちらにすればいいのか。名前は聞いたことがあっても、何がどう違うのかは分かりにくい部分です。
- 任意継続と国民健康保険の違い
- 保険料の決まり方と32万円の上限
- 我が家の実際の金額と試算
- それでも国民健康保険を選んだ理由
- 2年目に結果が逆転する可能性
結論からお伝えします。私は国民健康保険を選びましたが、1年目は任意継続のほうが年4万円ほど安かった計算になります。金額だけで見れば、選び方を間違えていたことになります。
それでも国民健康保険にしたのには理由がありました。2年後に切り替えを忘れそうだったこと、計算を間違えていた可能性、そして手続きを1回で終わらせたかったことです。
この記事では制度の違いを整理したうえで、我が家の実際の金額を公開します。同じ場面で迷っている方の判断材料になればうれしいです。
退職後の健康保険は2つから選ぶ
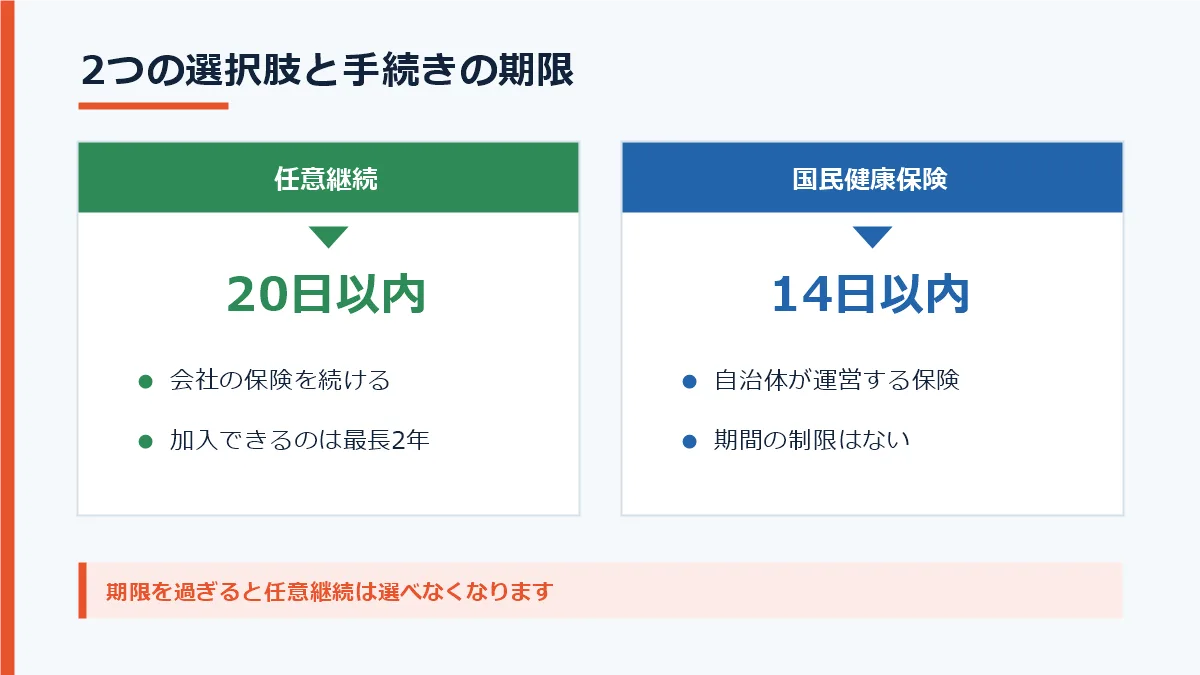
まず、選択肢そのものを整理します。退職後に入る健康保険は大きく2つです。会社の保険をそのまま続ける任意継続と、住んでいる自治体が運営する国民健康保険です。
どちらも同じ「健康保険」という言葉で呼ばれますが、運営している場所も保険料の決め方も別の制度になっています。そして手続きの期限が短く、過ぎると選べなくなります。ここを知らずに退職すると、選ぶ前に選択肢が消えてしまいます。
任意継続は会社の保険を続ける仕組み
任意継続は、会社員のときに入っていた健康保険に、退職後もそのまま加入し続ける仕組みです。私の場合は協会けんぽでした。
ただし在職中と同じではありません。会社員のときは保険料を会社と半分ずつ負担していましたが、退職後はその会社の負担分がなくなります。加入できる期間も最長2年です。
国民健康保険は自治体が運営する保険
国民健康保険は、会社の健康保険に入っていない人が加入する保険です。手続きの窓口は市区町村になります。
任意継続のような期間の制限はありません。次の就職先で社会保険に入るまで、あるいは自分で事業を続けるあいだは、ずっとこの保険に入り続けることになります。
手続きの期限は20日と14日
ここが一番注意したい点です。任意継続の申し出は退職日の翌日から20日以内と決まっています。20日目が土日祝日の場合は翌営業日までです。
国民健康保険の届け出は14日以内です。どちらも「落ち着いてから考えよう」と思っていると間に合いません。比べるなら、退職前に済ませておくのが現実的だと感じました。
保険料の決まり方が大きく違う
次に、保険料の話に入ります。2つの制度で一番違うのは、何をもとに保険料を計算するかという点です。
任意継続は退職したときの給料をもとに計算します。国民健康保険は前年の所得と、世帯で加入する人数をもとに計算します。同じ人が同じ年に入っても出てくる金額が変わるのは、この違いが理由です。ここを押さえると、どちらが有利かを自分で見当をつけられるようになります。
任意継続は退職時の給料で決まる
任意継続の保険料は、退職したときの標準報酬月額に保険料率をかけて計算します。標準報酬月額とは、給料の額を段階にあてはめた金額のことです。
そして、この金額は加入しているあいだ固定されます。退職後に収入が減っても、保険料は下がりません。逆に言えば、増えることもない仕組みです。
上限32万円で保険料が抑えられる
ただし、給料がそのまま反映されるわけではありません。任意継続には標準報酬月額32万円という上限があります。令和7年3月分までは30万円で、そこから引き上げられました。
つまり給料が高かった人ほど、上限で保険料が抑えられることになります。私の場合も、この上限があるかないかで結論が変わりました。
国保は前年の所得と世帯の人数で決まる
国民健康保険は、前年1年間の所得をもとに計算する部分と、加入する人数に応じてかかる部分を合わせた金額になります。計算方法は自治体ごとに違います。
毎年度、前の年の所得で計算し直されるのも特徴です。そのため退職した年度は会社員時代の所得で計算され、高くなりやすい傾向があります。
扶養している家族の扱いが違う
家族がいる場合、ここが大きく響きます。任意継続には扶養という考え方があるため、被扶養者が何人いても保険料は変わりません。
一方の国民健康保険に扶養という考え方はありません。加入する人数が増えるほど保険料も増えていきます。家族が多い世帯では、この差だけで年に数万円単位の違いが出ることもあります。
| 比べる点 | 任意継続 | 国民健康保険 |
|---|---|---|
| 保険料のもと | 退職時の標準報酬月額 | 前年の所得と加入人数 |
| 上限 | 標準報酬月額32万円 | 自治体ごとの限度額 |
| 家族が増えたとき | 保険料は変わらない | 人数分だけ増える |
| 加入できる期間 | 最長2年 | 制限なし |
| 手続きの期限 | 退職日の翌日から20日以内 | 14日以内 |
計算し直すと任意継続が安かった
ここからは我が家の実際の数字です。制度を整理したあとで計算し直したところ、任意継続のほうが年4万円ほど安かったという結果になりました。
当時どう比べたのかという資料は、残念ながら手元に残っていません。そのため以下は、退職後に自分でもう一度計算した内容です。標準報酬月額は給与明細から逆算した推定値であること、住んでいる地域は公開していないため保険料率は幅で見ていることを、先にお伝えしておきます。
在職中の天引きは月2万2千円
会社員だったとき、給料から引かれていた健康保険料は月22,352円でした。これは会社と半分ずつ負担したうちの、自分の負担分です。
ということは、会社の分と合わせた実際の保険料は月4万4千円ほどだったことになります。保険料率を約10%として割り戻すと、標準報酬月額はおよそ44万円と推定できます。
任意継続なら月3万1千円の計算
ここで先ほどの上限が効いてきます。44万円ではなく、上限の32万円で計算されるからです。
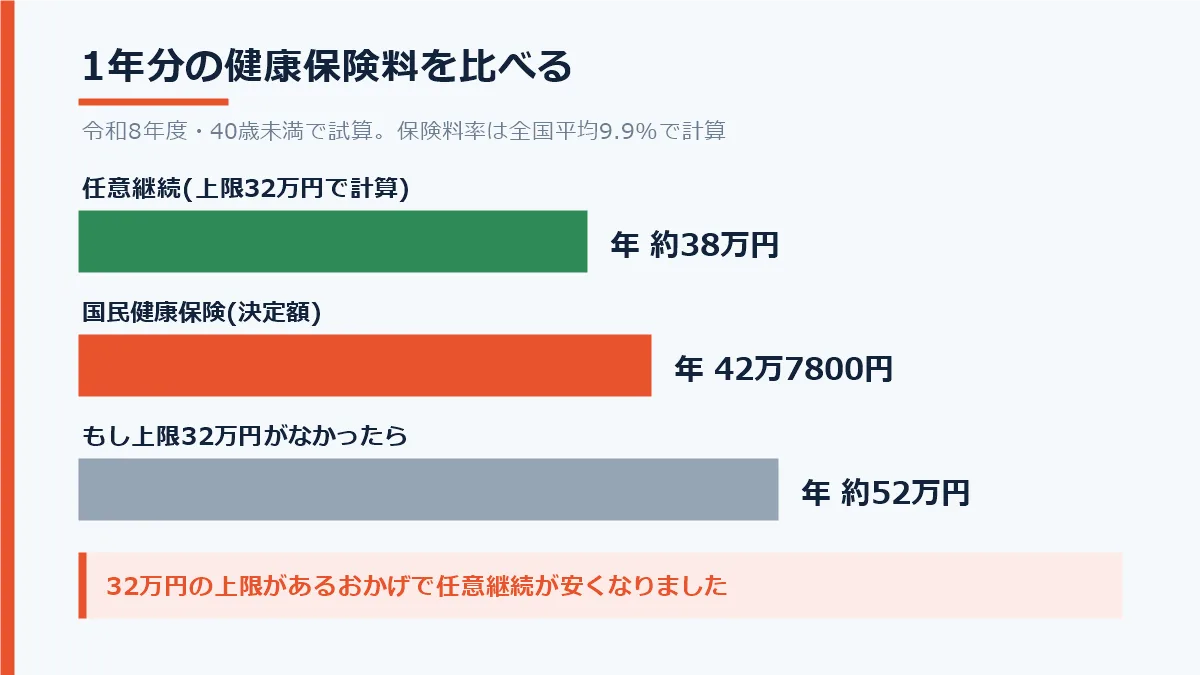
協会けんぽの令和8年度の保険料率は、全国平均で9.9%でした。32万円に9.9%をかけると月31,680円、年でおよそ38万円です。私は40歳未満なので介護保険料はかかりません。都道府県によって料率は違い、一番低い新潟県の9.21%から一番高い佐賀県の10.55%まで幅があります。この幅で見ても年35万円台から40万円台におさまります。
国保の決定額は年42万7千円
実際に届いた国民健康保険の決定額は、令和8年度で年427,800円でした。
任意継続の試算と並べると、差はおよそ4万8千円です。料率が一番高い県で計算しても任意継続のほうが安く、どの地域であっても任意継続が安かったという計算になりました。
上限がなければ結果は逆だった
ただし、これは上限があったおかげの結果です。仮に上限32万円がなく、推定した44万円でそのまま計算されていたらどうなるか。
44万円に9.9%をかけると月43,560円、年で約52万円になります。この場合は国民健康保険のほうが9万円ほど安いという結果です。つまり結論を分けたのは、32万円の上限と、家族の人数で保険料が増えない仕組みの2点でした。
それでも国保を選んだ3つの理由
では、なぜ高いほうを選んだのか。ここは正直に書きます。金額だけで決めたわけではありませんでした。
私が覚えている理由は3つあります。どれも「制度としてどちらが得か」ではなく、「自分がこの先ちゃんと手続きをやれるか」という視点でした。同じような性格の方には、参考になる部分があるかもしれません。
2年後の切り替えを忘れそうだった
任意継続は最長2年で終わります。つまり2年後には、国民健康保険などへ切り替える手続きが必ず待っています。
2年先の手続きを覚えていられる自信が、私にはありませんでした。実際、退職後には国民健康保険料の支払いを済んだものと勘違いして督促状が届いています。そのときの話は退職後の住民税は1回6万6千円に書きました。
計算を間違えていた可能性がある
もう一つ考えられるのは、単純に計算を間違えていたことです。
上限32万円という仕組みを当時どこまで理解していたか、今となっては確かめられません。上限を知らずに「給料の2倍かかる」と思い込んでいたなら、国民健康保険のほうが安いという結論になるはずです。制度を知らないと、計算そのものが成り立ちません。
手続きを1回で終わらせたかった
そして決め手になったのが、これです。どちらを選んでもいずれ切り替え作業が発生するなら、退職の手続きをしているいまのうちに済ませてしまいたい、と考えました。
退職直後はやることが多い時期です。失業給付、年金、住民税と窓口が続きます。そのなかで「2年後にもう1回行く」より「今1回で終わる」ほうを選びました。多少高くても構わない、という判断です。退職前後にやった手続きは会社員を辞める前に必ずやるべき準備7つにまとめています。
2年目は国保が有利になる可能性
ここまでは1年目の話です。実は2年目になると、この結論はひっくり返る可能性が高いです。
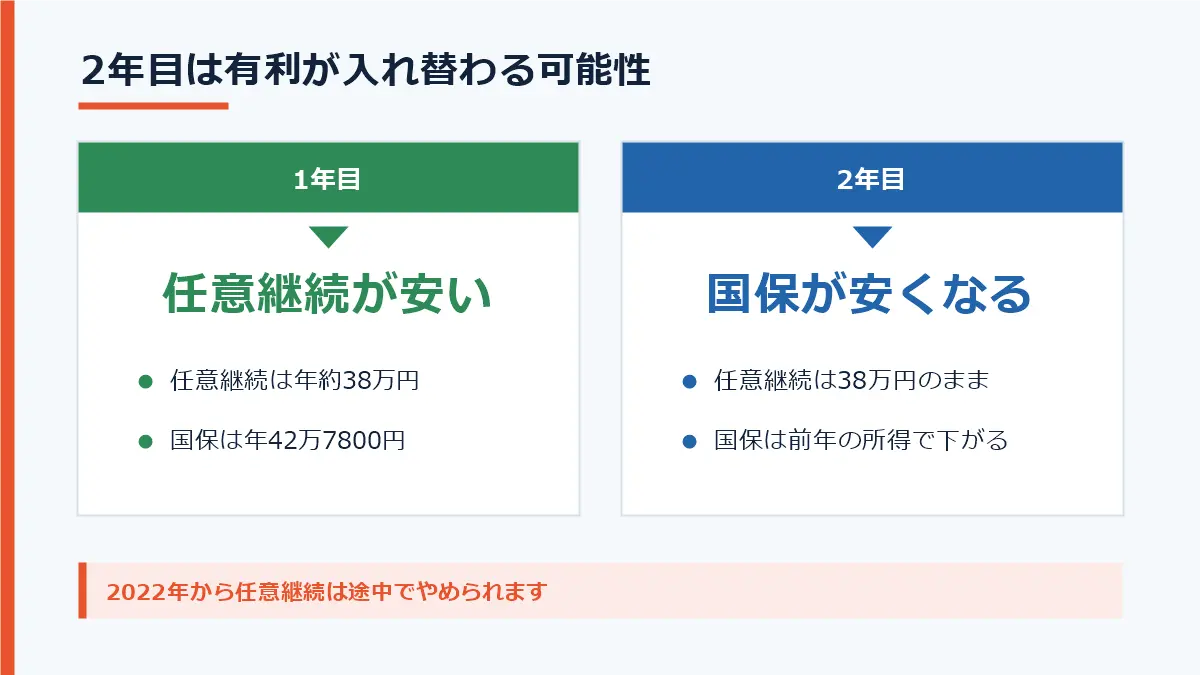
理由は、2つの制度で保険料の動き方が違うからです。任意継続は退職時の給料で固定されるため下がりません。国民健康保険は前年の所得で計算し直されるので、収入が減った翌年度は大きく下がります。この性質を知っておくと、選び方の幅が広がります。
任意継続は2年間ほぼ変わらない
任意継続の標準報酬月額は、退職したときの金額で固定されます。退職後に収入がゼロに近くなっても、保険料は変わりません。
保険料率が改定された分だけは動きますが、大きくは変わらないと考えておくのが安全です。私の試算でいえば、2年目も年38万円前後のままということになります。
国保は翌年度に下がりやすい
一方の国民健康保険は、前年の所得をもとに計算し直されます。退職した年の所得が少なければ、翌年度の保険料も下がっていきます。
我が家の令和9年度分は、2026年の所得で計算されることになります。会社員時代の給料がなくなっているぶん、下がる見込みです。そうなると2年目は国民健康保険のほうが安くなる可能性があります。
今は途中でやめられる
以前の任意継続は、いったん入ると2年間抜けられない制度でした。ところが2022年1月から、本人の申し出だけで途中でやめられるようになっています。申し出が受理された日の属する月の翌月1日に資格を失う形です。
つまり1年目は任意継続、2年目は国民健康保険という選び方ができます。制度が変わっているので、少し前の情報だけで判断するとここを見落とします。
退職後の健康保険のよくある質問
ここでは、私が調べているときに迷った点をまとめます。自治体や加入していた保険によって扱いが変わる部分もありますので、最後は窓口で確かめてください。
気になる項目だけでも目を通してみてください。
任意継続と国民健康保険はどちらが安いですか
人によって変わります。給料が高かった人や扶養している家族が多い人は、上限32万円が効いて任意継続が安くなりやすいです。逆に給料がそれほど高くなく、加入する人数が少ない場合は国民健康保険のほうが安くなることもあります。市区町村の窓口で国民健康保険の試算をもらい、任意継続の金額と並べて比べるのが確実です。
任意継続の手続きはいつまでですか
退職日の翌日から20日以内です。20日目が土日祝日にあたる場合は翌営業日までになります。この期限を過ぎると、原則として任意継続は選べません。比べるなら退職前に動き出しておくほうが安全です。
任意継続は途中でやめられますか
やめられます。2022年1月から、本人の申し出による資格喪失ができるようになりました。申し出が受理された日の属する月の翌月1日に資格を失います。なお保険料を納期限までに納めなかった場合も資格を失いますので、意図せず抜けてしまわないよう注意してください。
家族が多い場合はどちらが有利ですか
一般的には任意継続が有利になりやすいです。任意継続は被扶養者が何人いても保険料が変わりませんが、国民健康保険は加入する人数に応じて増えていきます。人数が多い世帯ほど、この差は大きくなります。
退職後に傷病手当金はもらえますか
任意継続の期間中に始まった病気やケガについては支給されません。出産手当金も同じ扱いです。在職中から続けて受け取っていた場合だけ、引き続き申請できます。国民健康保険にも原則として傷病手当金はありませんので、この点はどちらを選んでも変わりません。働けなくなったときの備えについては生命保険はいらないと解約した私の見落としでも触れています。
会社を辞めると保険料が安くなる制度はありますか
国民健康保険には、非自発的失業者の保険料を軽減する仕組みがあります。ただし対象は会社都合の退職や特定理由離職者です。自己都合で辞めた私は対象になりません。自分がどの区分にあたるかはハローワークで確認できます。失業給付の流れは失業保険と開業届の正しい順番に書きました。
まとめ
退職後の健康保険について、我が家の判断と計算を振り返ります。
- 選択肢は任意継続と国民健康保険の2つ
- 任意継続の期限は退職日の翌日から20日以内
- 任意継続には標準報酬月額32万円の上限がある
- 我が家は任意継続のほうが年4万円ほど安かった計算
- それでも手続きを1回で終わらせるため国保にした
- 2年目は国民健康保険が有利になる可能性がある
私はこの選択で、1年目におそらく4万円ほど多く払っています。ただ後悔しているかというと、そうでもありません。自分が続けられる形を選んだこと自体は、間違っていなかったと思っています。
とはいえ、知らずに損をするのはもったいないです。これから辞める方は、退職前に市区町村で国民健康保険の試算をもらい、任意継続の金額と並べてみてください。紙に並べるだけで、判断はぐっと楽になります。
私自身は任意継続を選ばなかったので、いまから切り替えることはできません。貯金を切り崩しながらの家計は脱サラ半年で貯金は150万円減るで公開していますので、あわせて見てみてください。
この記事を書いたあと、状況がもう一段変わりました。配偶者の社会保険の扶養に入ることが認められ、国民健康保険そのものをやめることになりました。2年目の保険料を比べる話は、私の場合はここで終わりです。その経緯は開業届を出しても扶養に入れるに書きました。
コメント