生命保険はいらない。そう考えて解約した方は、私を含めて少なくないはずです。
- 15年続けた保険を解約した経緯
- 会社員と個人事業主の保障の差
- 我が家の遺族年金の実額
- AIの試算に潜んでいた誤り
結論からお伝えします。私は新卒から15年続けた生命保険と医療保険を解約しました。公的な保障を調べたうえでの判断です。
しかし会社を辞めて個人事業主になった今、当時の判断の前提が崩れていたことに気づきました。会社員として受けられていた保障が、独立によって消えていたのです。
この記事は、保険が不要だと主張するものではありません。我が家がどう判断し、何を見落としていたかを記録したものです。正解はご家庭ごとに違います。ご自身の状況に当てはめて読んでいただければと思います。
15年続けた保険を解約した理由
まず、私がどんな保険に入っていて、なぜ解約したのかをお伝えします。何も考えずに解約したわけではありません。
この経緯を知っていただくと、あとで書く「見落とし」の意味が伝わりやすくなります。
新卒から入り続けた生命保険と医療保険
私は新卒で就職したときから、約15年間ずっと生命保険と医療保険に加入していました。
きっかけは親に勧められたことです。当時は社会人になったら保険に入るのが普通だと思っていました。内容を細かく理解していたわけではありません。
保険料は生命保険と医療保険を合わせて月2万円ほどでした。給与から引き落とされるその金額を、疑問に思ったこともありません。
- 生命保険と医療保険で月2万円ほど
- 年間およそ24万円
- 15年の合計はおよそ360万円
あらためて計算すると、決して小さな額ではありませんでした。
解約を決めた1冊の本
考えが変わったのは、『本当の自由を手に入れる お金の大学』(両@リベ大学長・朝日新聞出版)を読んだことがきっかけでした。そこで初めて、公的な保障の手厚さを知ります。
日本には高額療養費制度があり、医療費の自己負担には上限があります。遺族年金という仕組みもあります。民間の保険に頼らなくても、最低限の部分は公的制度が担っている。私はそう受け取りました。
そこで生命保険と医療保険を解約しています。本の内容を鵜呑みにしたわけではなく、自分の状況に当てはめて確認したうえでの判断でした。
【改訂版】本当の自由を手に入れる お金の大学
\ 公的保障の考え方はこの本で知りました /
保険の要否はご家庭ごとに異なります。判断はご自身の状況に合わせてご検討ください。

公的保障を調べて出した結論
解約の前に、私は自分なりの計算をしました。感覚で決めたわけではありません。
遺族年金が月にいくら入るのかを調べ、自分がいなくなった場合の家計の支出を仮に計算しました。そのうえで残された家族が生活していけるかどうかを確認しています。
当時の結論は「公的保障と貯金で足りる」でした。会社員としては、この判断は間違っていなかったと今でも思います。
独立して変わった保障の前提
問題はここからです。会社員を辞めた時点で、前提そのものが変わっていました。私はそのことに、しばらく気づいていませんでした。
保険を解約した判断が間違っていたのではありません。判断の土台が入れ替わっていたのです。
国民健康保険に傷病手当金はない
会社員が病気やケガで働けなくなったとき、健康保険から傷病手当金が支給されます。給与のおよそ3分の2が、最長1年6か月支払われる制度です。
私はこの制度があることを前提に、医療保険は不要だと判断していました。しかし国民健康保険には、この傷病手当金がありません。
制度上は任意給付という扱いですが、市町村の国民健康保険では給付の実績がないとされています。つまり独立した時点で、働けなくなったときの収入の支えがひとつ消えていたことになります。
遺族厚生年金の対象から外れていた
もうひとつが遺族厚生年金です。会社員のあいだに亡くなった場合、遺族には遺族基礎年金に加えて遺族厚生年金が支給されます。
しかし退職すると、厚生年金の被保険者ではなくなります。退職後の死亡で遺族厚生年金を受け取るには、原則として保険料の納付済期間が25年以上必要です。
私の厚生年金の加入期間は192か月、16年です。25年には届いていません。
- 傷病手当金 会社員はあり 国保はなし
- 遺族厚生年金 在職中はあり 退職後は要件次第
- 健康保険料 会社員は半額負担 独立後は全額
- 厚生年金 会社員は半額負担 独立後は国民年金
我が家の遺族年金は月11万円だけ
では実際に、私が亡くなった場合に家族が受け取れる金額はいくらなのか。計算してみました。
令和8年度の遺族基礎年金は、基本額が年847,300円です。ここに子の加算が1人あたり年243,800円つきます。我が家は子どもが2人なので、合計で年1,334,900円、月にすると約11万1千円になります。
そして遺族厚生年金は、先ほどの要件を満たさないため0円の見込みです。支給されるのは末の子が18歳到達年度末を迎えるまで、およそ18年間です。
AIの試算に誤りがあった話
この金額にたどり着くまでに、ひとつ回り道をしました。AIに試算させたところ、誤った答えが返ってきたのです。
同じことをする方がいるかもしれないので、何が起きたかを書いておきます。
最初に出てきた月14万9千円という数字
家族構成と年金の加入期間を伝えて試算を依頼したところ、返ってきた答えは月14万9千円でした。
内訳は遺族基礎年金が11万1千円、遺族厚生年金が3万8千円です。遺族厚生年金が支給される前提の計算になっていました。
金額を見て、正直なところ少し安心しました。しかし念のため、根拠を確認してみることにします。
300月みなしという落とし穴
AIの説明には、加入期間が300月に満たなくても300月として計算する最低保障のルールが適用される、と書かれていました。
調べてみると、この300月みなしが適用されるのは在職中の死亡など、短期要件に当てはまる場合だけでした。退職後の死亡で25年の要件を満たさない場合は、そもそも遺族厚生年金が支給されません。
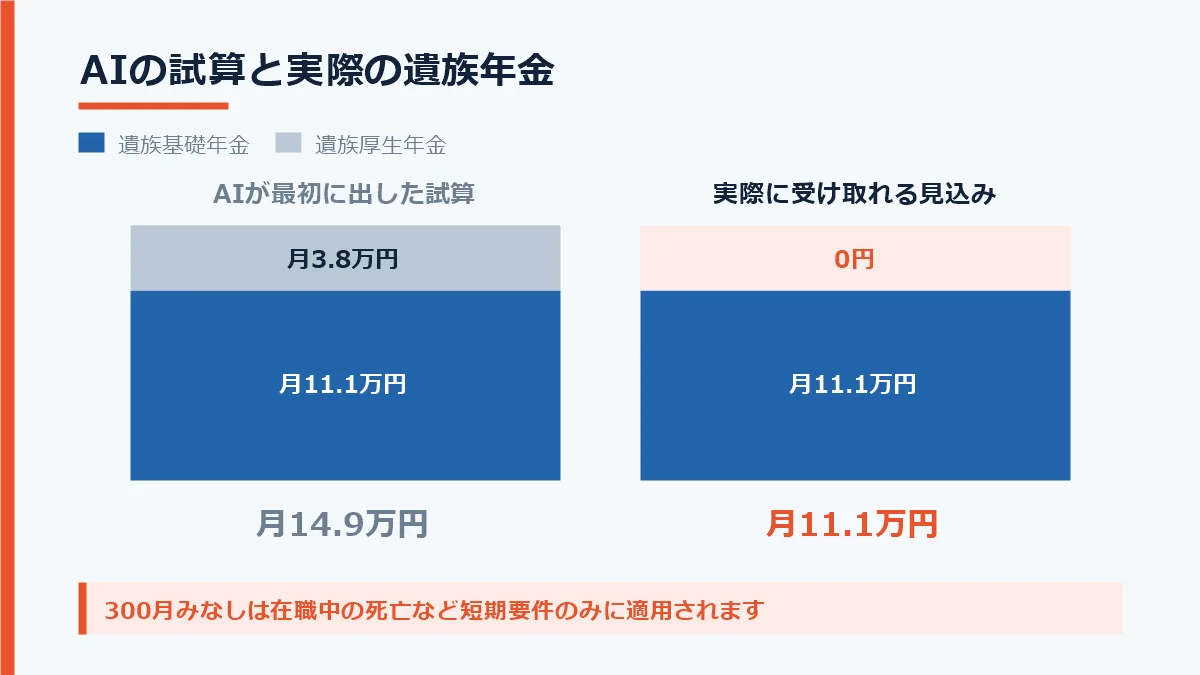
指摘したところ、AI側も誤りを認めて訂正しました。正しい金額は月約11万1千円です。
最後は年金事務所で確認するしかない
この経験で分かったことがあります。制度は条件が細かく、少し状況が違うだけで結論が変わります。
本やインターネットで調べるのは大切ですが、それだけでは足りません。AIの回答も同じです。私の場合、指摘しなければ誤った金額を信じたままでした。
年金事務所やねんきんダイヤルでは無料で相談できます。ただし私が電話した際は、老齢年金の見込額は50歳以上でないと出せないと案内されました。金額の試算ではなく、加入期間などの記録を確認したいと伝えるほうが話が早いはずです。
- 年金事務所の窓口で相談する
- ねんきんダイヤルに電話する
- ねんきんネットでオンラインで見る
- 毎年届くねんきん定期便を確認する
いずれも無料です。この記事を読んで気になった方は、まずご自身の記録を見てみてください。
我が家が今やっている備え
ここまで書いてきたことを踏まえて、現在の我が家の状態をお伝えします。まだ見直しの途中です。
結論が出ていない部分も、そのまま書きます。
加入している保険は2つだけ
現在加入している民間保険は、自動車保険と火災保険の2つです。生命保険と医療保険には入っていません。
妻と子どもも、生命保険や医療保険には加入していません。唯一の例外は、第1子にかけてもらっている学資保険です。これは私の親が契約してくれているものになります。
働けなくなった場合の想定
私が病気やケガで働けなくなった場合は、公的な保障と貯金で対応する想定です。
高額療養費制度があるため、医療費そのものが青天井になることはありません。問題は治療費よりも、働けない期間の生活費です。会社員時代と違って傷病手当金がないため、ここは貯金で持ちこたえるしかありません。
この点は、正直なところ弱いと感じています。
万が一の場合に考えていること
私が亡くなった場合、家族が受け取れるのは月約11万円の遺族年金と、残された貯金です。
現在の生活費は月30万円ほどなので、このままでは足りません。そのため、妻と子どもが妻の実家に戻ることを想定しています。家賃の負担がなくなれば、支出を大きく抑えられるためです。
実家であれば日中に子どもを見てもらえる可能性もあり、妻が働きやすくなるとも考えています。実家からの金銭的な支援は、基本的に想定していません。
保険に関するよくある質問
ここでは、私が調べる過程で疑問に思ったことをまとめます。制度は改正されることがあるため、最新の情報はご自身でも確認してください。
気になる項目だけでも目を通してみてください。
生命保険は本当にいらないのですか
家庭の状況によります。我が家は公的保障と貯金で対応する判断をしましたが、これは万が一のときに妻の実家へ戻るという選択肢があるからです。同じ条件でなければ、同じ結論にはなりません。
個人事業主が会社員より不利なのはどこですか
働けなくなったときの傷病手当金がない点と、遺族厚生年金の要件を満たしにくい点です。加えて健康保険料と年金保険料が全額自己負担になります。会社員時代より保障は明らかに薄くなります。
高額療養費制度があれば医療保険は不要ですか
医療費そのものには上限がありますが、働けない期間の生活費は別問題です。会社員なら傷病手当金がありますが、国民健康保険にはありません。収入が止まったときにどう暮らすかを考える必要があります。
遺族年金はいつまでもらえますか
遺族基礎年金は、子が18歳到達年度の末日を迎えるまでです。我が家の場合、末の子が0歳なのでおよそ18年間になります。その後は支給が終わる点にも注意が必要です。
年金事務所で試算してもらえますか
老齢年金の見込額は、50歳以上でないと出してもらえません。私も電話で確認しましたが、ホームページの計算方法を案内されました。ただし加入期間などの記録は年齢に関係なく確認できます。ねんきんネットでも見られます。
保険を解約するとき何を調べればいいですか
高額療養費制度、傷病手当金、遺族年金の3つは最低限確認してください。そのうえで、ご自身がどの制度の対象なのかを調べることが大切です。会社員と個人事業主では対象が変わります。
独立するときに保険を見直す必要はありますか
見直しを検討する価値はあります。私のように、会社員時代の前提のまま無保険でいると、保障の空白が生まれる場合があります。加入するかどうかは別として、現状を把握しておくことをおすすめします。
まとめ
保険を解約してから独立するまでに起きたことを振り返ります。
- 15年続けた保険を調べたうえで解約
- 独立で傷病手当金がなくなっていた
- 遺族厚生年金も対象外の可能性
- 我が家の遺族年金は月約11万円
- AIの試算には誤りが含まれていた
- 最終確認は年金事務所で行う
私が伝えたいのは、保険が不要だということではありません。判断した当時の前提が、今も続いているとは限らないということです。
会社員として出した結論は、会社員である限り正しいものでした。しかし働き方を変えた瞬間に、その結論は見直す対象になります。私はそこに気づくのが遅れました。
独立を考えている方は、貯金やスキルと同じように、保障の変化も確認してみてください。退職前にやっておくべき準備は会社員を辞める前に必ずやるべき準備7つと貯金額にまとめています。退職後の健康保険をどう選んだかは退職後の健康保険は任意継続と国保どっちに書きました。傷病手当金の扱いもそこで触れています。
我が家の見直しは、まだ途中です。結論が出たら、その過程もそのまま記録していきます。
コメント